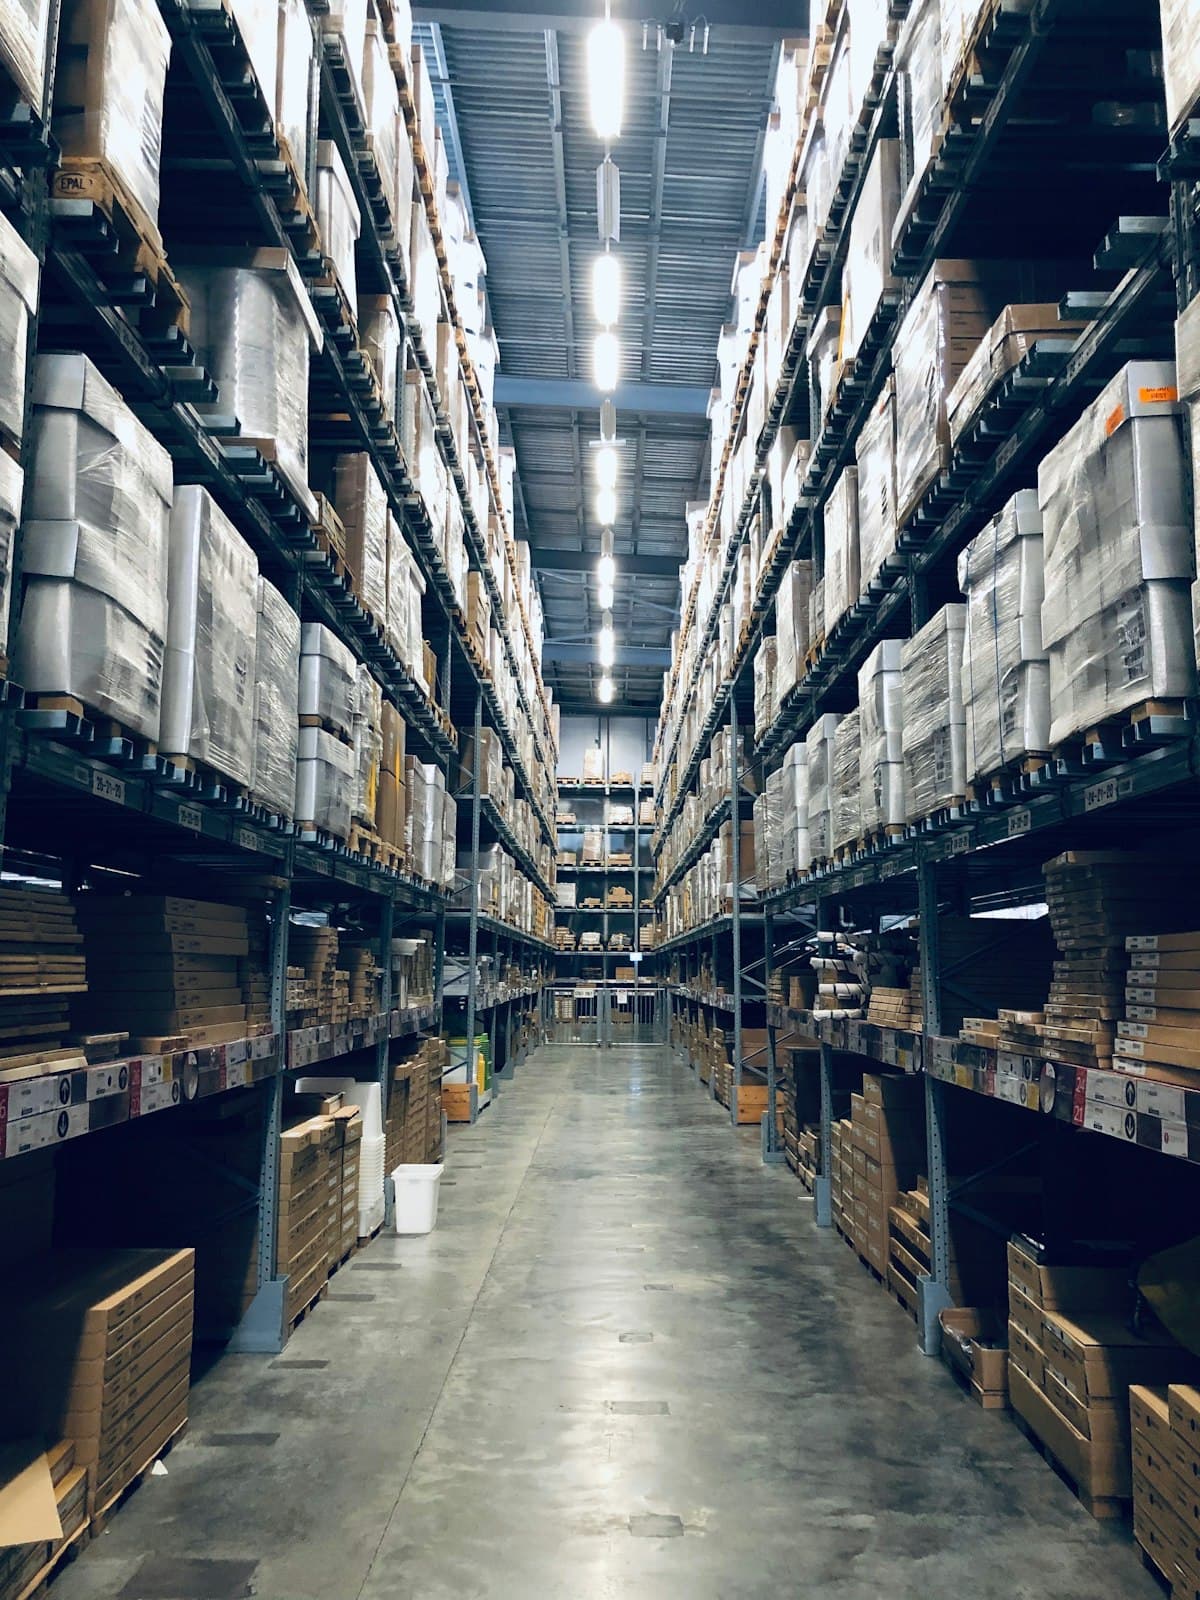
Kho hàng logistics hiện đại với hệ thống quản lý WMS
Bộ tài liệu thực hành xuất nhập khẩu dành cho doanh nghiệp: phân loại mã HS chính xác, tính thuế nhập khẩu, xin giấy chứng nhận xuất xứ C/O theo các FTA và quản lý rủi ro trong vận chuyển quốc tế.
Trong hoạt động xuất nhập khẩu, việc nắm vững nghiệp vụ thực tế không chỉ giúp doanh nghiệp tự tin hơn khi làm việc với đối tác quốc tế mà còn giúp tối ưu chi phí, tránh các bẫy pháp lý phổ biến. Bài viết này tổng hợp những kiến thức thực hành quan trọng nhất mà bộ phận logistics và xuất nhập khẩu cần nắm vững.
Phần 1: Mã HS (Harmonized System Code) – Nền tảng của mọi thủ tục hải quan
Mã HS (Harmonized System Code) là hệ thống phân loại hàng hóa quốc tế, gồm 6 chữ số do Tổ chức Hải quan Thế giới (WCO) quy định. Việt Nam sử dụng mã HS 8 chữ số (thêm 2 chữ số quốc gia). Mã HS quyết định: mức thuế suất nhập khẩu, chính sách quản lý chuyên ngành, và tuyến FTA được hưởng ưu đãi.
- 12 chữ số đầu: Chương (Chapter) – nhóm hàng lớn (ví dụ: 84 = Máy móc cơ khí)
- 24 chữ số: Nhóm (Heading) – phân loại cụ thể hơn (ví dụ: 8471 = Máy tính)
- 36 chữ số: Phân nhóm quốc tế (Subheading) – chuẩn toàn cầu
- 48 chữ số: Phân nhóm Việt Nam – dùng trong khai hải quan
- 5Tra cứu mã HS: tại website Tổng cục Hải quan (customs.gov.vn) hoặc liên hệ HDT Logistics
Cảnh báo: Khai sai mã HS là lỗi vi phạm hải quan nghiêm trọng. Tùy mức độ, có thể bị phạt tiền 20–100% trị giá hàng vi phạm, thậm chí bị tịch thu hàng hóa nếu cố tình gian lận.
Phần 2: Tính thuế nhập khẩu – Công thức và ví dụ thực tế
Thuế nhập khẩu được tính trên Trị giá Hải quan (Customs Value), xác định theo phương pháp Trị giá Giao dịch (Transaction Value) theo Hiệp định Trị giá WTO. Công thức cơ bản:
- 1Trị giá hải quan = Giá CIF (Cost + Insurance + Freight đến cảng Việt Nam)
- 2Thuế nhập khẩu = Trị giá hải quan × Thuế suất (theo mã HS và thị trường xuất xứ)
- 3Thuế GTGT = (Trị giá hải quan + Thuế nhập khẩu) × 10%
- 4Ví dụ: Nhập 1 container máy móc từ Đức, CIF = 50,000 USD, thuế suất MFN 5%
- 5→ Thuế NK = 50,000 × 5% = 2,500 USD
- 6→ Nếu có C/O EUR.1 (EVFTA): thuế suất 0% = tiết kiệm 2,500 USD
Phần 3: Giấy chứng nhận xuất xứ (C/O) – Công cụ tiết kiệm thuế quan trọng
C/O (Certificate of Origin) xác nhận hàng hóa có xuất xứ từ một quốc gia cụ thể, cho phép được hưởng mức thuế ưu đãi theo FTA. Mỗi FTA có mẫu C/O riêng và quy tắc xuất xứ khác nhau:
| Form D | ATIGA – ASEAN nội khối. Do Phòng Quản lý XNK cấp |
| Form E | ACFTA – ASEAN–Trung Quốc. Thuế suất ưu đãi tuyến Trung Quốc |
| Form AJ | AJCEP – ASEAN–Nhật Bản |
| Form AK | AKFTA – ASEAN–Hàn Quốc |
| EUR.1 | EVFTA – Việt Nam–EU. Do Phòng Quản lý XNK hoặc VCCI cấp |
| C/O CPTPP | CPTPP – 11 quốc gia. Dạng tự chứng nhận hoặc do cơ quan có thẩm quyền cấp |
| Form RCEP | RCEP – ASEAN+. Hiệu lực từ 2022 |
| Form A/GSP | Hệ thống ưu đãi thuế quan phổ cập – vào Mỹ, Nhật Bản... |
Phần 4: Quản lý rủi ro trong vận chuyển quốc tế
Bảo hiểm hàng hóa vận chuyển (Cargo Insurance) là biện pháp bảo vệ tài chính quan trọng, đặc biệt với hàng giá trị cao. Có 3 loại điều kiện bảo hiểm theo Institute Cargo Clauses (ICC):
| ICC (A) – All Risks | Rủi ro toàn diện nhất. Bồi thường mọi tổn thất trừ các loại trừ cụ thể. Phí bảo hiểm cao nhất |
| ICC (B) | Bảo hiểm rủi ro cơ bản: hỏa hoạn, cháy nổ, mắc cạn, đắm tàu, động đất... |
| ICC (C) – Minimum | Chỉ bồi thường tổn thất chung (General Average) và một số rủi ro tối thiểu. Phí thấp nhất |
Khuyến nghị: Luôn mua bảo hiểm điều kiện ICC (A) cho hàng điện tử, hàng giá trị cao và hàng dễ vỡ. Với hàng nguyên liệu, vật liệu xây dựng thô có thể dùng ICC (C) để tiết kiệm phí. HDT Logistics có thể hỗ trợ mua bảo hiểm hàng hóa với mức phí cạnh tranh.